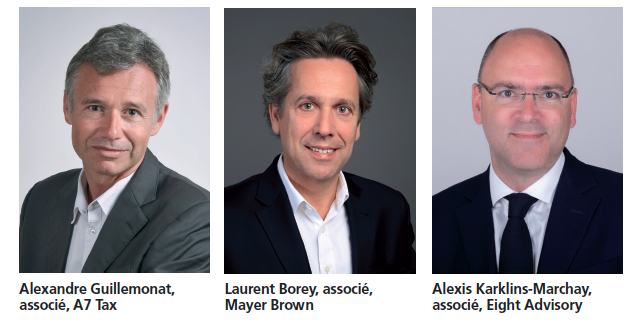
Dans les phases de lancement d’activité ou de retournement d’entreprises, dans les opérations d’acquisition tablant sur un fort effet de levier ou encore dans le cas des structurations d’actifs incorporels ou optionnels, la question de la juste évaluation des actifs ou des transactions, particulièrement sensible, est désormais au cœur de nombreux litiges avec l’administration fiscale.
Abonnés
M&A
Des zones à risque où l’imbrication de la fiscalité et de la finance nécessite la réunion d’expertises croisées
Dans la même rubrique
Abonnés Sorties : la banalisation des fonds de continuation
Portés par les besoins de liquidité des LPs et la raréfaction des voies de sortie en M&A classique,...
Abonnés Distressed M&A : derrière le rebond, le tri entre survie et transformation
Le distressed M&A se structure entre réaménagement de dette, cessions d’activités et reprises...
Abonnés M&A et Private equity : les nouvelles règles du jeu
Après deux années au ralenti, le marché du M&A et du private equity retrouve des couleurs, sans pour...