Le quinquennat écoulé n’a pas été marqué par une révolution fiscale. Certes, quelques évolutions sont à souligner, à commencer par l’instauration du crédit d’impôt pour la compétitivité et l’emploi (CICE) qui offre un coup de pouce appréciable aux entreprises. La future baisse du taux de l’impôt sur les sociétés, prévue par la loi de finances pour 2017, constitue également un signal positif, avec l’objectif d’atteindre un taux de 28 % en 2020. Mais malgré quelques mesures plutôt bien perçues par le milieu des affaires, les attentes en matière de réformes fiscales sont toujours aussi fortes. Des attentes en termes de simplification tout d’abord. Les directeurs fiscaux déplorent un empilement de textes et de taxes dont la cohérence est parfois difficile à appréhender (cf. Fiscalité des entreprises : entre attentes et renouvellements. Ainsi, en moyenne sur dix ans, ce sont plus de 200 articles fiscaux qui ont été adoptés chaque année. Face à cette inflation réglementaire, des propositions émergent. «Des voies de progrès sont envisageables comme le renforcement des conférences fiscales avec les autres ministères et des évaluations préalables des textes fiscaux, suggère la directrice de la législation fiscale, Véronique Bied-Charreton. Un moratoire sur les modifications de dispositifs fiscaux ainsi qu’un “monopole fiscal” des lois de finances sur les dispositions fiscales pourraient aussi être envisagés.»
Abonnés
Fiscalité
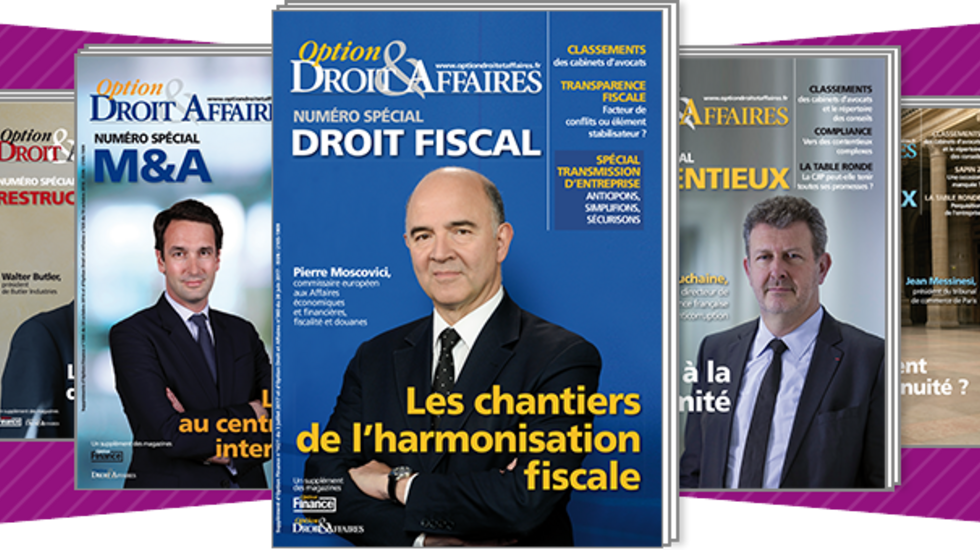
Les chantiers de l’harmonisation fiscale
Dans la même rubrique
Abonnés Sorties : la banalisation des fonds de continuation
Portés par les besoins de liquidité des LPs et la raréfaction des voies de sortie en M&A classique,...
Abonnés Distressed M&A : derrière le rebond, le tri entre survie et transformation
Le distressed M&A se structure entre réaménagement de dette, cessions d’activités et reprises...
Abonnés M&A et Private equity : les nouvelles règles du jeu
Après deux années au ralenti, le marché du M&A et du private equity retrouve des couleurs, sans pour...